در گذشته، بسیاری از شرکتها هنگام تهیه گزارشهای سالانه یا گزارشهای مسئولیت اجتماعی، تلاش میکردند حجم زیادی از اطلاعات را منتشر کنند؛ اطلاعاتی که اگرچه از نظر ظاهری جامع به نظر میرسید، اما لزوماً برای سرمایهگذاران، نهادهای ناظر، مشتریان یا سایر ذینفعان ارزش تصمیمگیری نداشت. انتشار حجم بالای اطلاعات غیرضروری نهتنها شفافیت را افزایش نمیداد، بلکه تشخیص مهمترین ریسکها و فرصتهای سازمان را نیز دشوار میکرد.
به همین دلیل، مفهوم ارزیابی موضوعات بااهمیت (Materiality Assessment) به یکی از ارکان اصلی گزارشگری پایداری، مدیریت ریسک، حاکمیت شرکتی و چارچوبهای ESG تبدیل شد. این فرآیند به سازمانها کمک میکند موضوعاتی را شناسایی و اولویتبندی کنند که بیشترین تأثیر را بر عملکرد اقتصادی، اجتماعی و زیستمحیطی آنها دارند یا برای ذینفعان از اهمیت بالایی برخوردار هستند.
امروزه استانداردهای بینالمللی مانند GRI، استانداردهای ISSB، چارچوبهای گزارشگری پایداری اتحادیه اروپا (ESRS) و بسیاری از سرمایهگذاران نهادی، انتظار دارند شرکتها پیش از تهیه گزارشهای پایداری، فرآیند ارزیابی موضوعات بااهمیت را بهصورت نظاممند انجام دهند. نتایج این ارزیابی، مبنای تعیین محتوای گزارشهای پایداری، تدوین استراتژی ESG، مدیریت ریسک و حتی تصمیمگیریهای سرمایهگذاری قرار میگیرد.
در این مقاله، مفهوم Materiality Assessment، انواع موضوعات بااهمیت، تفاوت Materiality و Double Materiality، مراحل اجرای ارزیابی، ماتریس اهمیت، ارتباط با استانداردهای GRI و ISSB، وضعیت ایران و چالشهای اجرایی آن بهصورت جامع بررسی میشود.
ارزیابی موضوعات بااهمیت (Materiality Assessment) چیست؟
ارزیابی موضوعات بااهمیت یا Materiality Assessment فرآیندی نظاممند برای شناسایی، ارزیابی و اولویتبندی موضوعاتی است که بیشترین تأثیر را بر عملکرد، ارزشآفرینی، ریسکها و تصمیمگیریهای یک سازمان دارند یا برای ذینفعان آن اهمیت قابل توجهی ایجاد میکنند.
به بیان ساده، این فرآیند به سازمان پاسخ میدهد:
- کدام موضوعات باید در گزارش پایداری افشا شوند؟
- مهمترین ریسکهای ESG سازمان کداماند؟
- ذینفعان چه انتظاراتی از شرکت دارند؟
- مدیریت باید منابع خود را روی کدام موضوعات متمرکز کند؟
به همین دلیل، ارزیابی موضوعات بااهمیت تنها یک الزام گزارشگری نیست، بلکه ابزاری راهبردی برای تصمیمگیری و مدیریت بلندمدت سازمان محسوب میشود.
منظور از «موضوع بااهمیت» (Material Topic) چیست؟
موضوع بااهمیت، موضوعی است که میتواند بهطور قابل توجه بر عملکرد اقتصادی، زیستمحیطی، اجتماعی یا توانایی سازمان در خلق ارزش اثر بگذارد و در عین حال، بر تصمیمات ذینفعان نیز تأثیرگذار باشد.
همه موضوعات مرتبط با پایداری لزوماً «بااهمیت» نیستند. برای مثال، اگر یک شرکت نرمافزاری مصرف آب بسیار محدودی داشته باشد، مدیریت آب احتمالاً موضوعی با اهمیت پایین برای آن خواهد بود. اما امنیت سایبری، حفاظت از دادهها و حفظ حریم خصوصی مشتریان میتوانند جزو مهمترین موضوعات بااهمیت آن شرکت باشند.
در مقابل، برای یک شرکت معدنی یا فولادی، موضوعاتی مانند انتشار گازهای گلخانهای، مصرف آب، مدیریت پسماند، ایمنی کارکنان و تعامل با جوامع محلی از مهمترین موضوعات بااهمیت محسوب میشوند.
بنابراین، موضوعات بااهمیت برای همه شرکتها یکسان نیستند و باید متناسب با صنعت، مدل کسبوکار، موقعیت جغرافیایی، الزامات قانونی و انتظارات ذینفعان تعیین شوند.
چرا ارزیابی موضوعات بااهمیت اهمیت دارد؟
Materiality Assessment تنها برای تهیه گزارشهای ESG انجام نمیشود، بلکه نتایج آن در بسیاری از تصمیمات راهبردی سازمان مورد استفاده قرار میگیرد.
مهمترین مزایای این فرآیند عبارتاند از:
| مزیت | توضیح |
|---|---|
| تمرکز بر مهمترین ریسکها | جلوگیری از اتلاف منابع روی موضوعات کماهمیت |
| افزایش کیفیت گزارشگری | انتشار اطلاعات مرتبط و تصمیمساز |
| بهبود مدیریت ریسک | شناسایی ریسکهای نوظهور ESG |
| افزایش اعتماد سرمایهگذاران | ارائه اطلاعات قابل اتکا و شفاف |
| بهبود تصمیمگیری مدیریتی | تخصیص بهتر منابع و سرمایه |
| همسویی با استانداردهای بینالمللی | انطباق با الزامات GRI، ISSB و ESRS |
تفاوت موضوعات بااهمیت با موضوعات عمومی :
یکی از اشتباهات رایج در سازمانها این است که تصور میکنند هر موضوع مرتبط با پایداری باید در گزارش افشا شود.
در عمل، تنها موضوعاتی که اثر قابل توجهی بر سازمان یا ذینفعان دارند، بهعنوان موضوعات بااهمیت شناخته میشوند.
نمونهای از تفاوت موضوعات عمومی و موضوعات بااهمیت :
| صنعت | موضوع عمومی | موضوع بااهمیت |
|---|---|---|
| بانک | بازیافت کاغذ | امنیت اطلاعات، ریسک اعتباری، حریم خصوصی دادهها |
| شرکت فولاد | آموزش کارکنان | انتشار کربن، مصرف انرژی، ایمنی کارکنان |
| شرکت فناوری | مصرف آب | امنیت سایبری، هوش مصنوعی مسئولانه، حفاظت از دادهها |
| شرکت غذایی | فضای سبز | ایمنی غذا، سلامت مصرفکننده، مدیریت زنجیره تأمین |
این مثالها نشان میدهد که ارزیابی موضوعات بااهمیت باید متناسب با ویژگیهای هر صنعت انجام شود، نه بر اساس یک فهرست ثابت.
انواع رویکردهای ارزیابی موضوعات بااهمیت :
با توسعه استانداردهای گزارشگری پایداری، مفهوم «اهمیت» نیز تکامل یافته است. امروزه بسته به استاندارد مورد استفاده، سازمانها ممکن است یکی از سه رویکرد اصلی را برای ارزیابی موضوعات بااهمیت بهکار گیرند.
شناخت تفاوت این رویکردها برای شرکتهایی که قصد تهیه گزارش بر اساس استانداردهای GRI، ISSB یا ESRS را دارند، ضروری است.
اهمیت مالی (Financial Materiality) :
در این رویکرد، موضوعی «بااهمیت» تلقی میشود که بتواند بر عملکرد مالی، ارزش شرکت یا تصمیم سرمایهگذاران اثر قابل توجهی بگذارد.
تمرکز اصلی بر این سؤال است:
کدام موضوعات ESG میتوانند وضعیت مالی یا ارزش اقتصادی شرکت را تغییر دهند؟
این رویکرد مبنای اصلی استانداردهای ISSB است و بیشتر توسط سرمایهگذاران، تحلیلگران مالی و بازار سرمایه استفاده میشود.
نمونههایی از موضوعات دارای اهمیت مالی عبارتاند از:
- ریسکهای ناشی از تغییرات اقلیمی
- امنیت سایبری
- کمبود منابع آب
- ریسکهای زنجیره تأمین
- تغییرات مقرراتی
- دعاوی حقوقی
- مدیریت سرمایه انسانی
اهمیت اثرگذاری (Impact Materiality) :
در این رویکرد، تمرکز بر تأثیرات فعالیتهای شرکت بر محیطزیست، جامعه و اقتصاد است؛ حتی اگر این تأثیرات در کوتاهمدت اثر مالی مستقیمی بر شرکت نداشته باشند.
سؤال اصلی در این رویکرد عبارت است از:
فعالیتهای شرکت چه اثری بر مردم، محیطزیست و جامعه دارند؟
این رویکرد در استانداردهای GRI نقش محوری دارد.
نمونهها:
- انتشار آلایندهها
- نقض حقوق بشر
- آلودگی منابع آب
- تأثیر بر تنوع زیستی
- شرایط کاری کارکنان
- اثرات اجتماعی پروژهها
اهمیت دوگانه (Double Materiality) :
یکی از مهمترین مفاهیم جدید در گزارشگری پایداری، Double Materiality یا «اهمیت دوگانه» است.
در این رویکرد، هر موضوع از دو منظر ارزیابی میشود:
- تأثیر موضوع بر عملکرد مالی شرکت
- تأثیر فعالیتهای شرکت بر محیطزیست و جامعه
به بیان دیگر، سازمان باید هم به ریسکهای واردشده به کسبوکار توجه کند و هم به اثراتی که خود بر جهان پیرامون ایجاد میکند.
این مفهوم مبنای اصلی استانداردهای European Sustainability Reporting Standards (ESRS) و الزامات Corporate Sustainability Reporting Directive (CSRD) اتحادیه اروپا است.
تفاوت Financial Materiality و Double Materiality :
| معیار | Financial Materiality | Double Materiality |
|---|---|---|
| تمرکز اصلی | اثر بر ارزش مالی شرکت | اثر مالی + اثر اجتماعی و زیستمحیطی |
| مخاطب اصلی | سرمایهگذاران | سرمایهگذاران و سایر ذینفعان |
| استاندارد مرتبط | ISSB | ESRS و CSRD |
| نگاه به ESG | از بیرون به داخل (Outside-In) | دوطرفه (Outside-In و Inside-Out) |
| هدف | تصمیمگیری سرمایهگذاری | توسعه پایدار و شفافیت جامع |
مراحل اجرای ارزیابی موضوعات بااهمیت :
اگرچه جزئیات اجرای Materiality Assessment ممکن است در هر سازمان متفاوت باشد، اما اغلب شرکتهای بزرگ از یک فرآیند چندمرحلهای استفاده میکنند.
مرحله اول: تعیین دامنه ارزیابی :
در ابتدای فرآیند باید مشخص شود:
- هدف ارزیابی چیست؟
- کدام واحدهای سازمان بررسی میشوند؟
- چه استانداردی مبنای کار خواهد بود؟
- دوره زمانی ارزیابی چیست؟
در این مرحله، چارچوب پروژه و مسئولیت تیم اجرایی نیز تعیین میشود.
مرحله دوم: شناسایی موضوعات بالقوه :
در این مرحله، فهرستی از تمامی موضوعات مرتبط با کسبوکار تهیه میشود.
منابع شناسایی موضوعات عبارتاند از:
- استانداردهای GRI
- استانداردهای ISSB
- استانداردهای SASB
- گزارشهای رقبا
- الزامات قانونی
- مطالعات صنعت
- تحلیل ریسک سازمان
- انتظارات سرمایهگذاران
- رسانهها
- جلسات مدیریتی
گاهی این فهرست اولیه شامل بیش از ۵۰ یا حتی ۱۰۰ موضوع مختلف است.
مرحله سوم: شناسایی ذینفعان :
بدون شناخت ذینفعان، ارزیابی موضوعات بااهمیت کامل نخواهد بود.
مهمترین گروههای ذینفع عبارتاند از:
- سرمایهگذاران
- کارکنان
- مشتریان
- تأمینکنندگان
- سهامداران
- نهادهای ناظر
- دولت
- جامعه محلی
- رسانهها
- سازمانهای مردمنهاد
- اعتباردهندگان
هر گروه ممکن است موضوعات متفاوتی را مهم بداند.
مرحله چهارم: جمعآوری دیدگاه ذینفعان :
در این مرحله، اطلاعات از طریق روشهای مختلف جمعآوری میشود.
رایجترین روشها عبارتاند از:
- پرسشنامه
- مصاحبه
- جلسات گروهی (Focus Group)
- کارگاههای تخصصی
- نظرسنجی آنلاین
- تحلیل شکایات و بازخوردها
- بررسی گزارشهای رسانهای
هدف، درک انتظارات واقعی ذینفعان از سازمان است.
مرحله پنجم: ارزیابی میزان اهمیت :
در این مرحله، هر موضوع بر اساس معیارهای مشخص امتیازدهی میشود.
این معیارها ممکن است شامل موارد زیر باشند:
- میزان اثر مالی
- احتمال وقوع
- شدت اثر
- اهمیت برای ذینفعان
- اهمیت برای مدیریت
- الزامات قانونی
- اثر بر شهرت سازمان
- تأثیر بر استراتژی شرکت
نتیجه این مرحله معمولاً یک جدول امتیازدهی یا مدل اولویتبندی است.
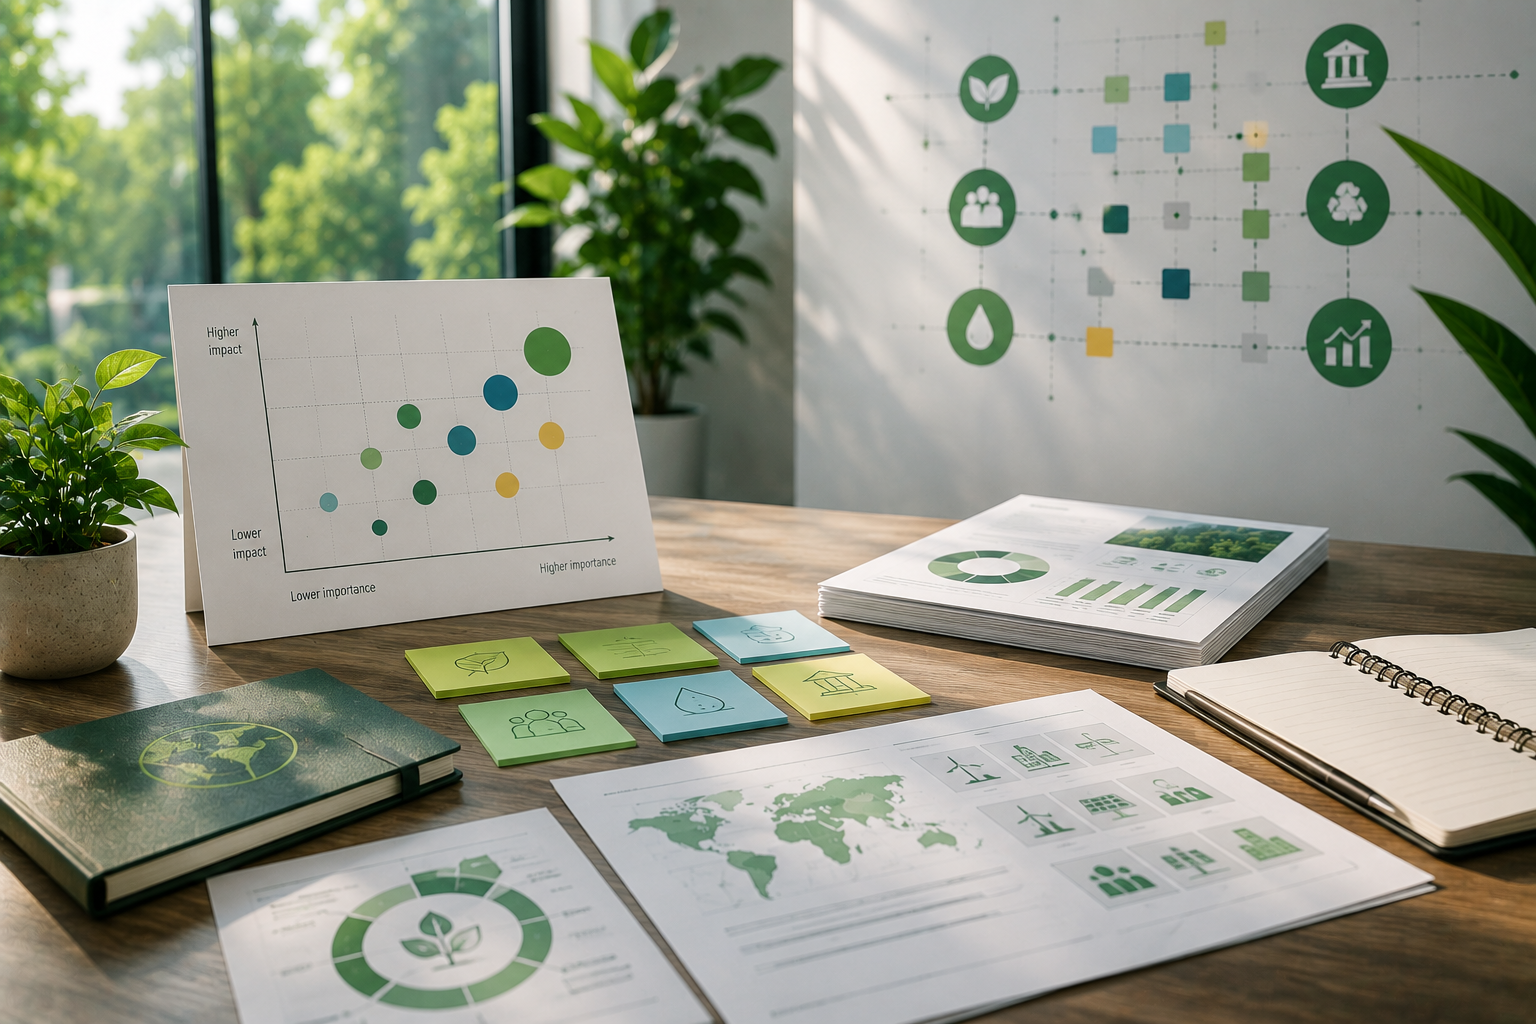
مرحله ششم: تهیه ماتریس اهمیت (Materiality Matrix) :
پس از امتیازدهی، موضوعات در قالب ماتریس اهمیت نمایش داده میشوند.
این ماتریس یکی از شناختهشدهترین ابزارهای گزارشگری پایداری است.
در سادهترین حالت، دو محور دارد:
- محور افقی: اهمیت برای سازمان
- محور عمودی: اهمیت برای ذینفعان
موضوعاتی که در گوشه بالای سمت راست قرار میگیرند، مهمترین موضوعات بااهمیت محسوب میشوند و باید در استراتژی و گزارشگری سازمان در اولویت قرار گیرند.
ماتریس اهمیت (Materiality Matrix) چیست؟
ماتریس اهمیت یک ابزار بصری برای نمایش نتایج ارزیابی موضوعات بااهمیت است و به مدیران کمک میکند اولویتهای سازمان را بهصورت شفاف مشاهده کنند.
نمونهای از موضوعاتی که معمولاً در ماتریس اهمیت شرکتهای صنعتی دیده میشود:
| اهمیت برای ذینفعان | اهمیت برای سازمان | موضوع |
|---|---|---|
| بسیار زیاد | بسیار زیاد | تغییرات اقلیمی |
| بسیار زیاد | زیاد | ایمنی کارکنان |
| زیاد | بسیار زیاد | امنیت سایبری |
| متوسط | زیاد | مصرف آب |
| متوسط | متوسط | فعالیتهای داوطلبانه اجتماعی |
این ماتریس علاوه بر گزارشهای پایداری، در تدوین استراتژی ESG، مدیریت ریسک و برنامهریزی سرمایهگذاری نیز کاربرد گستردهای دارد.
اشتباهات رایج در ارزیابی موضوعات بااهمیت :
اجرای نادرست Materiality Assessment میتواند موجب کاهش اعتبار گزارشهای پایداری و حتی تصمیمگیریهای اشتباه مدیریتی شود.
رایجترین خطاها عبارتاند از:
- استفاده از فهرست ثابت موضوعات بدون توجه به صنعت
- نادیده گرفتن نظر ذینفعان
- مشارکت ندادن مدیران ارشد
- انجام ارزیابی صرفاً برای رفع الزامات گزارشگری
- بهروزرسانی نکردن ارزیابی در طول زمان
- مستندسازی ناکافی فرآیند
- نبود معیارهای شفاف برای امتیازدهی
- یکسان در نظر گرفتن اهمیت همه موضوعات
سازمانهایی که ارزیابی موضوعات بااهمیت را بهعنوان یک فرآیند مستمر و استراتژیک مدیریت میکنند، معمولاً گزارشهای پایداری دقیقتر، مدیریت ریسک مؤثرتر و ارتباط بهتری با ذینفعان خود دارند.
ارتباط ارزیابی موضوعات بااهمیت با استانداردهای بینالمللی :
امروزه تقریباً تمامی چارچوبهای معتبر گزارشگری پایداری، بهنوعی بر مفهوم Materiality متکی هستند. تفاوت اصلی این استانداردها در تعریف «اهمیت» و نحوه ارزیابی آن است، اما همگی بر این اصل تأکید دارند که سازمانها باید بر موضوعاتی تمرکز کنند که بیشترین اثر را بر عملکرد یا ذینفعان دارند.
ارزیابی موضوعات بااهمیت در استانداردهای GRI :
در استانداردهای GRI، موضوعات بااهمیت بر اساس اثرگذاری واقعی یا بالقوه سازمان بر اقتصاد، محیطزیست و جامعه تعیین میشوند.
نسخه جدید استاندارد GRI 3: Material Topics 2021 میگوید: سازمانها موظفاند فرآیند شناسایی، ارزیابی و اولویتبندی موضوعات بااهمیت را بهصورت شفاف مستندسازی و افشا کنند.
در این رویکرد، صرف اهمیت یک موضوع برای مدیریت کافی نیست؛ بلکه باید آثار مثبت و منفی فعالیتهای سازمان بر ذینفعان و توسعه پایدار نیز بررسی شود.
ارزیابی موضوعات بااهمیت در استانداردهای ISSB :
در استانداردهای IFRS S1 و IFRS S2 که توسط International Sustainability Standards Board (ISSB) تدوین شدهاند، تمرکز اصلی بر اهمیت مالی (Financial Materiality) است.
هدف ISSB ارائه اطلاعاتی است که بتواند بر تصمیمات سرمایهگذاران، اعتباردهندگان و سایر تأمینکنندگان سرمایه اثر بگذارد.
بنابراین، شرکتها باید موضوعاتی را گزارش کنند که احتمال دارد بر ارزش بنگاه، جریانهای نقدی، هزینه سرمایه یا عملکرد مالی آنها تأثیر قابل توجهی داشته باشد.
ارزیابی موضوعات بااهمیت در استانداردهای ESRS :
استانداردهای European Sustainability Reporting Standards (ESRS) که در چارچوب دستورالعمل CSRD اتحادیه اروپا تدوین شدهاند، مفهوم Double Materiality را مبنای گزارشگری قرار دادهاند.
در این چارچوب، سازمانها باید دو سؤال اساسی را پاسخ دهند:
- فعالیتهای شرکت چه اثری بر محیطزیست و جامعه دارد؟
- تغییرات محیطی، اجتماعی و اقتصادی چه اثری بر وضعیت مالی شرکت خواهند داشت؟
این رویکرد نسبت به سایر استانداردها جامعتر بوده و به همین دلیل، اجرای آن نیازمند تحلیل عمیقتر دادهها و مشارکت گستردهتر ذینفعان است.
نقش ارزیابی موضوعات بااهمیت در مدیریت ریسک سازمان (ERM) :
یکی از کاربردهای مهم Materiality Assessment، کمک به مدیریت ریسک سازمانی (Enterprise Risk Management – ERM) است.
در بسیاری از سازمانها، ارزیابی موضوعات بااهمیت و مدیریت ریسک بهصورت موازی انجام میشوند، در حالی که این دو فرآیند باید به یکدیگر متصل باشند.
برای مثال، اگر در فرآیند ارزیابی مشخص شود که تغییرات اقلیمی، امنیت سایبری یا کمبود منابع آب از موضوعات بااهمیت هستند، این موضوعات باید در فهرست ریسکهای راهبردی سازمان نیز قرار گیرند و برای آنها برنامههای کنترلی و مدیریتی تدوین شود.
این همافزایی باعث میشود سازمان بهجای واکنش به بحرانها، رویکردی پیشگیرانه و مبتنی بر داده در مدیریت ریسک داشته باشد.
نقش فناوری در ارزیابی موضوعات بااهمیت :
با افزایش حجم دادهها و پیچیدگی انتظارات ذینفعان، بسیاری از شرکتهای بزرگ از فناوریهای نوین برای اجرای Materiality Assessment استفاده میکنند.
برخی از مهمترین کاربردهای فناوری عبارتاند از:
- تحلیل کلاندادهها (Big Data)
- هوش مصنوعی برای تحلیل بازخورد ذینفعان
- تحلیل احساسات (Sentiment Analysis) در رسانهها و شبکههای اجتماعی
- داشبوردهای هوشمند ESG
- نرمافزارهای مدیریت ریسک و گزارشگری پایداری
- ابزارهای پایش شاخصهای عملکرد (KPIs)
استفاده از این ابزارها میتواند دقت، سرعت و قابلیت اتکای فرآیند ارزیابی را افزایش دهد.
وضعیت ارزیابی موضوعات بااهمیت در ایران :
در سالهای اخیر، با افزایش توجه به مفاهیمی مانند ESG، گزارشگری پایداری و حاکمیت شرکتی، برخی شرکتهای بزرگ ایرانی نیز به سمت اجرای فرآیند ارزیابی موضوعات بااهمیت حرکت کردهاند.
این موضوع بیشتر در صنایع زیر مشاهده میشود:
- پتروشیمی
- نفت و گاز
- فولاد و معدن
- بانکداری
- بیمه
- انرژی
- شرکتهای پذیرفتهشده در بورس
با این حال، هنوز اجرای Materiality Assessment در بسیاری از سازمانها با چالشهایی همراه است.
مهمترین این چالشها عبارتاند از:
- نبود چارچوبهای اجرایی یکپارچه
- آشنایی محدود مدیران با استانداردهای بینالمللی
- کمبود دادههای قابل اتکا
- مشارکت محدود ذینفعان در فرآیند ارزیابی
- نگاه صرفاً تشریفاتی به گزارشگری پایداری
- محدود بودن تجربه عملی در اجرای استانداردهای GRI و ISSB
با توسعه الزامات افشای اطلاعات پایداری در بازارهای مالی و افزایش انتظارات سرمایهگذاران، انتظار میرود اهمیت این فرآیند در ایران نیز بیش از گذشته افزایش یابد.
جمعبندی :
ارزیابی موضوعات بااهمیت (Materiality Assessment) یکی از مهمترین فرآیندهای راهبردی در مدیریت پایداری، گزارشگری ESG و تصمیمگیری سازمانی است. این فرآیند به شرکتها کمک میکند تا از میان طیف گستردهای از موضوعات اقتصادی، اجتماعی و زیستمحیطی، مواردی را شناسایی کنند که بیشترین تأثیر را بر عملکرد سازمان، ارزشآفرینی بلندمدت و انتظارات ذینفعان دارند.
در سالهای اخیر، با توسعه استانداردهایی مانند GRI، ISSB و ESRS، اهمیت Materiality Assessment بیش از گذشته افزایش یافته است. سازمانهایی که این فرآیند را بهصورت علمی، مستند و مستمر اجرا میکنند، معمولاً گزارشهای پایداری شفافتر، مدیریت ریسک کارآمدتر، تصمیمگیریهای دقیقتر و ارتباط مؤثرتری با سرمایهگذاران و سایر ذینفعان دارند.
در مقابل، انجام ارزیابی بهصورت صوری یا بدون مشارکت ذینفعان میتواند اثربخشی گزارشگری را کاهش داده و موجب نادیده گرفتن ریسکها و فرصتهای کلیدی شود. به همین دلیل، Materiality Assessment دیگر صرفاً یک الزام گزارشگری نیست، بلکه به یکی از ابزارهای اصلی حکمرانی شرکتی و مدیریت پایدار سازمان تبدیل شده است.
پرسشهای متداول :
ارزیابی موضوعات بااهمیت (Materiality Assessment) چیست؟
ارزیابی موضوعات بااهمیت فرآیندی نظاممند برای شناسایی، اولویتبندی و ارزیابی موضوعاتی است که بیشترین تأثیر را بر عملکرد سازمان یا تصمیمگیری ذینفعان دارند و مبنای گزارشگری پایداری و مدیریت ریسک قرار میگیرند.
تفاوت Materiality و Double Materiality چیست؟
Materiality معمولاً بر اهمیت مالی موضوعات برای شرکت تمرکز دارد، در حالی که Double Materiality علاوه بر اثر موضوعات بر عملکرد مالی سازمان، تأثیر فعالیتهای سازمان بر محیطزیست و جامعه را نیز ارزیابی میکند.
ماتریس اهمیت (Materiality Matrix) چیست؟
ماتریس اهمیت یک ابزار تصویری برای نمایش و اولویتبندی موضوعات بااهمیت بر اساس میزان اهمیت آنها برای سازمان و ذینفعان است و یکی از خروجیهای اصلی فرآیند Materiality Assessment محسوب میشود.
ارزیابی موضوعات بااهمیت چه ارتباطی با ESG دارد؟
نتایج Materiality Assessment مبنای تعیین موضوعات کلیدی ESG، تدوین استراتژی پایداری، مدیریت ریسک و تهیه گزارشهای ESG است و به شرکتها کمک میکند بر مهمترین مسائل اثرگذار تمرکز کنند.
کدام استانداردهای بینالمللی به ارزیابی موضوعات بااهمیت پرداختهاند؟
استانداردهای GRI، استانداردهای IFRS Sustainability Disclosure Standards (ISSB)، استانداردهای ESRS اتحادیه اروپا، SASB و چارچوب TCFD همگی از مفهوم Materiality یا Double Materiality در فرآیند گزارشگری پایداری استفاده میکنند.
منابع :
- Global Reporting Initiative (GRI). GRI 3: Material Topics 2021.
https://www.globalreporting.org/standards/ - IFRS Foundation. IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information.
https://www.ifrs.org/issued-standards/ifrs-sustainability-standards/ - IFRS Foundation. IFRS S2 Climate-related Disclosures.
https://www.ifrs.org/issued-standards/ifrs-sustainability-standards/ - European Financial Reporting Advisory Group (EFRAG). European Sustainability Reporting Standards (ESRS).
https://www.efrag.org/lab6 - European Commission. Corporate Sustainability Reporting Directive (CSRD).
https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en - Sustainability Accounting Standards Board (SASB). SASB Standards.
https://sasb.ifrs.org/ - Task Force on Climate-related Financial Disclosures (TCFD). Recommendations.
https://www.fsb-tcfd.org/ - Principles for Responsible Investment (PRI). ESG Integration.
https://www.unpri.org/ - International Finance Corporation (IFC). Corporate Governance.
https://www.ifc.org/corporategovernance - World Business Council for Sustainable Development (WBCSD). Reporting Matters.
https://www.wbcsd.org/
همچنین بخوانید : اهداف توسعه پایدار سازمان ملل (SDGs) چیست؟ معرفی ۱۷ هدف، اهمیت، شاخصها و وضعیت ایران!

 چیست؟ با مفهوم Materiality، ماتریس اهمیت، مراحل اجرا، ارتباط با GRI، ISSB، ESG، گزارشگری ...)