بازارهای مالی جهان طی دو دهه گذشته با تحولی اساسی در نگاه سرمایهگذاران مواجه شدهاند. اگر در گذشته معیار اصلی انتخاب یک سرمایهگذاری، بازده مالی و میزان ریسک بود، امروز عوامل دیگری نیز به همان اندازه اهمیت یافتهاند؛ عواملی که به تأثیرات زیستمحیطی، مسئولیتهای اجتماعی و کیفیت حاکمیت شرکتی مربوط میشوند.
در همین راستا، مفاهیمی مانند سرمایهگذاری پایدار (Sustainable Investing) و سرمایهگذاری مسئولانه (Responsible Investing) به بخش مهمی از استراتژی سرمایهگذاری صندوقهای بازنشستگی، بانکها، شرکتهای مدیریت دارایی، صندوقهای ثروت ملی، شرکتهای بیمه و حتی سرمایهگذاران خرد تبدیل شدهاند.
اگرچه این دو اصطلاح گاهی بهجای یکدیگر استفاده میشوند، اما از نظر اهداف، روش اجرا، معیارهای تصمیمگیری و نحوه ارزیابی عملکرد تفاوتهای قابل توجهی دارند. شناخت دقیق این تفاوتها برای سرمایهگذاران، مدیران شرکتها، سیاستگذاران اقتصادی و فعالان بازار سرمایه اهمیت زیادی دارد؛ زیرا هر رویکرد میتواند پیامدهای متفاوتی بر تخصیص سرمایه، مدیریت ریسک و خلق ارزش بلندمدت داشته باشد.
از سوی دیگر، رشد استانداردهای گزارشگری پایداری، توسعه مقررات مرتبط با افشای اطلاعات ESG، گسترش بازار اوراق قرضه سبز، افزایش تقاضا برای صندوقهای سرمایهگذاری پایدار و تعهد بسیاری از مؤسسات مالی به اصول سرمایهگذاری مسئولانه، نشان میدهد که این رویکردها دیگر یک انتخاب اختیاری نیستند، بلکه به بخشی از زیرساخت نظام مالی جهانی تبدیل شدهاند.
در این مقاله، ضمن بررسی تفاوتها و شباهتهای سرمایهگذاری پایدار و سرمایهگذاری مسئولانه، ارتباط آنها با ESG، روندهای جهانی، وضعیت ایران، چالشها، فرصتها و آینده این حوزه را بهصورت جامع تحلیل خواهیم کرد.
سرمایهگذاری پایدار (Sustainable Investing) چیست؟
سرمایهگذاری پایدار رویکردی در مدیریت سرمایه است که علاوه بر بازده مالی، اثرات بلندمدت سرمایهگذاری بر محیطزیست، جامعه و نظام حکمرانی شرکتها را نیز در فرآیند تصمیمگیری لحاظ میکند.
هدف این رویکرد تنها کسب سود نیست؛ بلکه ایجاد ارزش اقتصادی همزمان با حفظ منابع طبیعی، ارتقای رفاه اجتماعی و تقویت پایداری کسبوکارها است.
به بیان ساده، سرمایهگذار پایدار تلاش میکند سرمایه خود را به سمت شرکتهایی هدایت کند که علاوه بر عملکرد اقتصادی مناسب، در مدیریت ریسکهای زیستمحیطی، رعایت حقوق کارکنان، شفافیت اطلاعات و مسئولیتپذیری اجتماعی نیز عملکرد مطلوبی دارند.
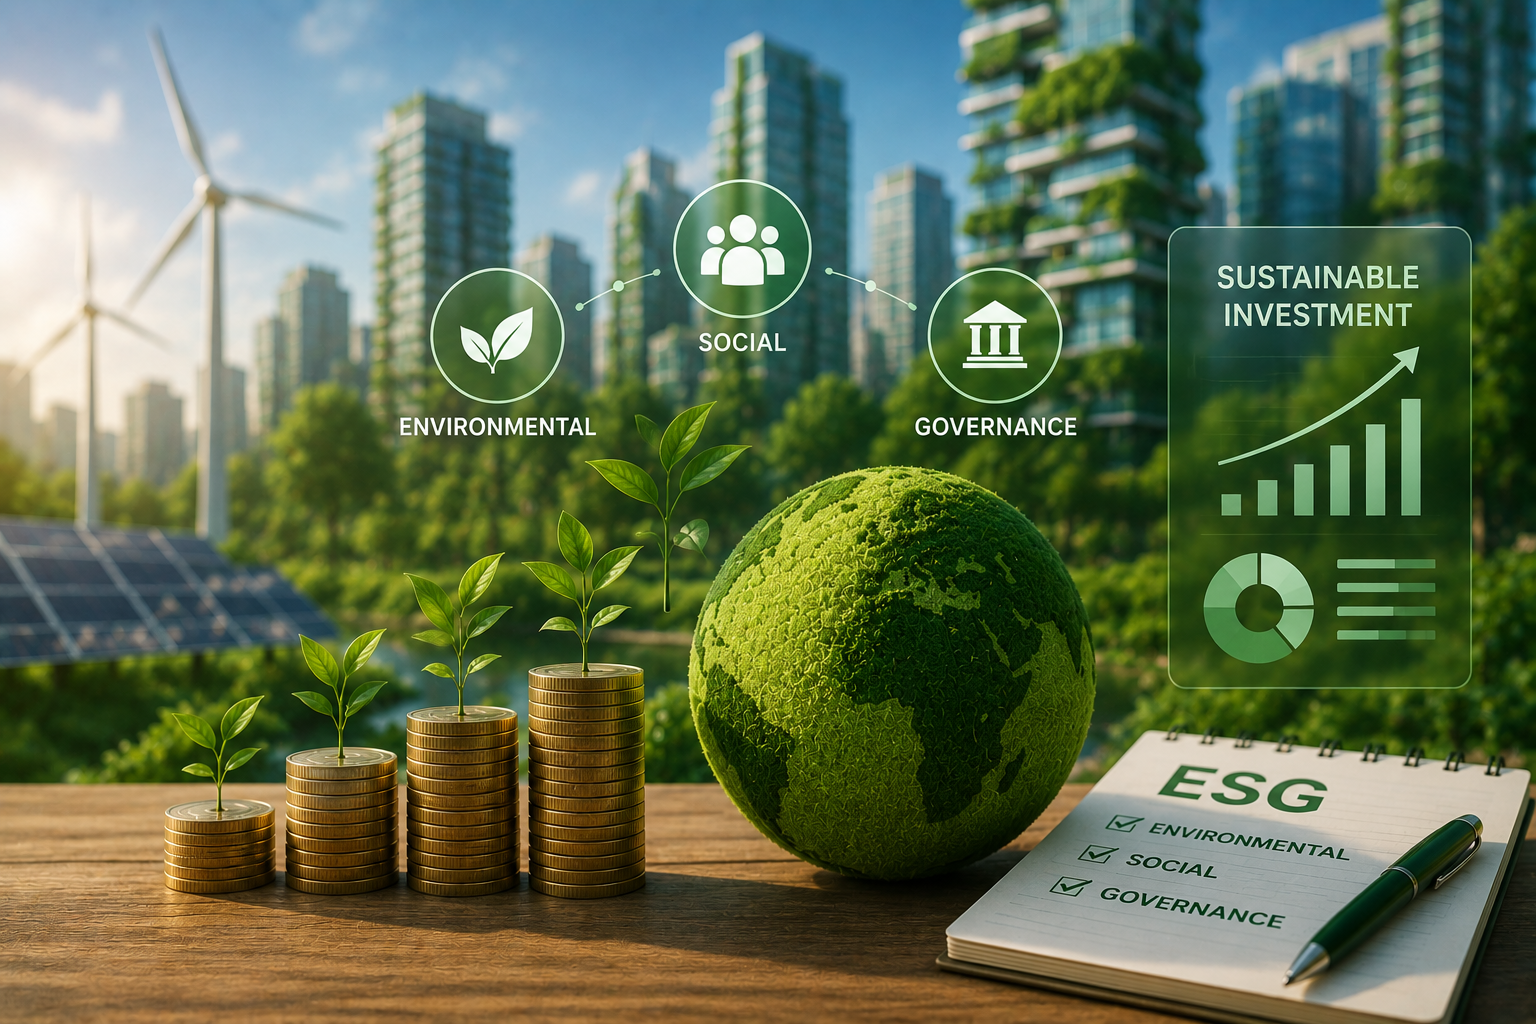
در ادبیات مالی بینالمللی، سرمایهگذاری پایدار اغلب بر سه ستون اصلی استوار است:
پایداری محیطزیستی (Environmental) :
در این بعد، سرمایهگذاران موضوعاتی مانند موارد زیر را بررسی میکنند:
- میزان انتشار گازهای گلخانهای
- مصرف انرژی
- بهرهوری منابع
- مدیریت آب
- مدیریت پسماند
- اقتصاد چرخشی
- تنوع زیستی
- برنامههای کاهش کربن
- سازگاری با تغییرات اقلیمی
برای مثال، شرکتی که برنامه مشخصی برای دستیابی به انتشار خالص صفر (Net Zero) دارد، معمولاً از منظر سرمایهگذاری پایدار جذابتر از شرکتی است که هیچ برنامهای برای کاهش اثرات اقلیمی خود ارائه نکرده است.
مسئولیت اجتماعی (Social) :
بعد اجتماعی، نحوه تعامل شرکت با کارکنان، مشتریان، تأمینکنندگان و جامعه را ارزیابی میکند.
برخی شاخصهای مهم عبارتاند از:
- ایمنی محیط کار
- رعایت حقوق بشر
- تنوع و برابری فرصتها
- آموزش کارکنان
- امنیت دادهها
- رضایت مشتریان
- مسئولیت در زنجیره تأمین
- حمایت از جوامع محلی
شرکتهایی که سرمایه انسانی خود را بهعنوان یک دارایی راهبردی مدیریت میکنند، معمولاً در بلندمدت از ثبات بیشتری برخوردار هستند.
حاکمیت شرکتی (Governance) :
حاکمیت شرکتی یکی از مهمترین عوامل موفقیت بلندمدت شرکتها محسوب میشود.
در این بخش، سرمایهگذاران موضوعاتی مانند موارد زیر را بررسی میکنند:
- استقلال هیئتمدیره
- شفافیت گزارشگری
- مدیریت ریسک
- مقابله با فساد
- حقوق سهامداران
- ساختار پاداش مدیران
- کنترلهای داخلی
- اخلاق سازمانی
مطالعات متعدد نشان دادهاند که ضعف در حاکمیت شرکتی میتواند ریسکهای مالی قابلتوجهی برای سرمایهگذاران ایجاد کند.
اهداف اصلی سرمایهگذاری پایدار :
سرمایهگذاری پایدار تنها یک ابزار اخلاقی نیست، بلکه رویکردی برای مدیریت ریسک و افزایش تابآوری سرمایه در بلندمدت محسوب میشود.
مهمترین اهداف آن عبارتاند از:
| هدف | توضیح |
|---|---|
| افزایش بازده بلندمدت | تمرکز بر شرکتهای پایدارتر و مقاومتر |
| کاهش ریسک | شناسایی ریسکهای محیطزیستی، اجتماعی و حاکمیتی |
| ایجاد ارزش پایدار | توجه همزمان به منافع اقتصادی و اجتماعی |
| مدیریت ریسک اقلیمی | کاهش آسیب ناشی از تغییرات اقلیمی |
| تخصیص بهینه سرمایه | هدایت سرمایه به فعالیتهای مولد و پایدار |
| حمایت از توسعه پایدار | همسویی با اهداف توسعه پایدار سازمان ملل (SDGs) |
سرمایهگذاری مسئولانه (Responsible Investing) چیست؟
سرمایهگذاری مسئولانه رویکردی است که در آن سرمایهگذار علاوه بر تحلیلهای مالی، مسئولیت خود را در قبال پیامدهای اجتماعی، زیستمحیطی و اخلاقی تصمیمات سرمایهگذاری نیز میپذیرد.
در این رویکرد، سرمایهگذار تنها به عملکرد مالی شرکت توجه نمیکند، بلکه بررسی میکند سرمایه او در چه فعالیتهایی بهکار گرفته میشود و این فعالیتها چه اثری بر جامعه، محیطزیست و ذینفعان مختلف دارند.
برخلاف تصور رایج، سرمایهگذاری مسئولانه الزاماً به معنای کنار گذاشتن سودآوری نیست. هدف اصلی، دستیابی به بازده مناسب همراه با مدیریت بهتر ریسکهای غیرمالی و ایجاد ارزش بلندمدت است.
یکی از مهمترین نقاط عطف در توسعه این مفهوم، انتشار اصول سرمایهگذاری مسئولانه (PRI) با حمایت United Nations بود. این اصول چارچوبی داوطلبانه برای ادغام عوامل ESG در تصمیمات سرمایهگذاری ارائه میکنند و امروزه هزاران نهاد مالی و مدیر دارایی در سراسر جهان به آن پیوستهاند.
مهمترین اصول سرمایهگذاری مسئولانه :
ادغام عوامل ESG در تحلیل سرمایهگذاری :
در این اصل، سرمایهگذاران موظف هستند ریسکها و فرصتهای مرتبط با محیطزیست، مسئولیت اجتماعی و حاکمیت شرکتی را در کنار شاخصهای مالی سنتی ارزیابی کنند.
مالکیت فعال (Active Ownership) :
سرمایهگذاران مسئولانه تنها سهامدار نیستند، بلکه از طریق رأیدهی، گفتوگو با مدیران شرکتها و مشارکت در تصمیمات کلیدی، برای بهبود عملکرد ESG تلاش میکنند.
شفافیت اطلاعات :
سرمایهگذاران از شرکتها انتظار دارند اطلاعات مرتبط با عملکرد ESG را بهصورت دقیق، قابل اتکا و منظم افشا کنند تا ارزیابی ریسکها و فرصتها بر مبنای دادههای معتبر انجام شود.
تفاوت سرمایهگذاری پایدار و سرمایهگذاری مسئولانه چیست؟
اگرچه در بسیاری از گزارشهای مالی و حتی اسناد تخصصی، دو اصطلاح «سرمایهگذاری پایدار» و «سرمایهگذاری مسئولانه» به جای یکدیگر بهکار میروند، اما از منظر مفهومی و عملیاتی تفاوتهایی میان آنها وجود دارد. شناخت این تفاوتها به سرمایهگذاران کمک میکند استراتژی مناسبتری برای مدیریت داراییهای خود انتخاب کنند.
بهطور کلی، سرمایهگذاری مسئولانه بیشتر بر فرآیند تصمیمگیری و مسئولیت سرمایهگذار تمرکز دارد، در حالی که سرمایهگذاری پایدار علاوه بر فرآیند، پیامدها و نتایج بلندمدت سرمایهگذاری را نیز مدنظر قرار میدهد.
در سرمایهگذاری مسئولانه، اصل بر این است که سرمایهگذار هنگام انتخاب داراییها، عوامل ESG را نادیده نگیرد و در تعامل با شرکتها برای بهبود عملکرد آنها نقش فعالی ایفا کند. اما در سرمایهگذاری پایدار، سرمایه به سمت فعالیتهایی هدایت میشود که علاوه بر سودآوری، به تحقق اهداف توسعه پایدار، کاهش اثرات زیستمحیطی و ایجاد ارزش اجتماعی کمک میکنند.
مقایسه سرمایهگذاری پایدار و سرمایهگذاری مسئولانه :
| معیار | سرمایهگذاری پایدار | سرمایهگذاری مسئولانه |
|---|---|---|
| هدف اصلی | ایجاد ارزش مالی و توسعه پایدار | مسئولیتپذیری در تصمیمات سرمایهگذاری |
| تمرکز | نتایج بلندمدت اقتصادی، اجتماعی و زیستمحیطی | فرآیند سرمایهگذاری و مدیریت ریسک ESG |
| معیار انتخاب شرکتها | عملکرد مالی همراه با شاخصهای پایداری | ادغام عوامل ESG در تحلیل سرمایهگذاری |
| ارتباط با اهداف توسعه پایدار (SDGs) | بسیار زیاد | متوسط تا زیاد |
| نقش سرمایهگذار | تخصیص سرمایه به کسبوکارهای پایدار | مالکیت فعال و تعامل با شرکتها |
| افق زمانی | بلندمدت | میانمدت و بلندمدت |
در عمل، بسیاری از صندوقهای سرمایهگذاری بزرگ جهان هر دو رویکرد را بهصورت همزمان به کار میگیرند؛ یعنی هم فرآیند سرمایهگذاری مسئولانه را اجرا میکنند و هم به دنبال ایجاد اثرات پایدار در اقتصاد و جامعه هستند.
تفاوت سرمایهگذاری پایدار با سایر رویکردهای سرمایهگذاری مبتنی بر ESG :
در ادبیات مالی امروز، اصطلاحات متعددی در کنار سرمایهگذاری پایدار مطرح میشوند که هر یک هدف و کارکرد متفاوتی دارند. اشتباه گرفتن این مفاهیم میتواند موجب برداشت نادرست از استراتژیهای سرمایهگذاری شود.
سرمایهگذاری مبتنی بر ESG (ESG Investing) :
در این رویکرد، معیارهای زیستمحیطی، اجتماعی و حاکمیت شرکتی بهعنوان بخشی از تحلیل مالی شرکتها استفاده میشوند.
هدف اصلی، بهبود مدیریت ریسک و شناسایی فرصتهای سرمایهگذاری است؛ نه الزاماً ایجاد اثرات اجتماعی یا زیستمحیطی.
بنابراین، ممکن است یک سرمایهگذار ESG همچنان در صنایع نفت، گاز یا معدن سرمایهگذاری کند، مشروط بر اینکه شرکت موردنظر عملکرد ESG مطلوبتری نسبت به رقبا داشته باشد.
سرمایهگذاری اخلاقی (Ethical Investing) :
در سرمایهگذاری اخلاقی، معیارهای ارزشی و اعتقادی سرمایهگذار نقش اصلی را ایفا میکنند.
برای مثال ممکن است سرمایهگذاری در صنایع زیر حذف شود:
- دخانیات
- تولید سلاح
- قمار
- مشروبات الکلی
- صنایع مرتبط با نقض حقوق بشر
این رویکرد بیشتر مبتنی بر ارزشهای اخلاقی است تا تحلیل جامع پایداری.
سرمایهگذاری اثرگذار (Impact Investing) :
سرمایهگذاری اثرگذار یک گام فراتر از سرمایهگذاری پایدار محسوب میشود.
در این روش، سرمایهگذار از ابتدا قصد دارد یک اثر اجتماعی یا زیستمحیطی قابل اندازهگیری ایجاد کند.
برای نمونه:
- سرمایهگذاری در پروژههای انرژی خورشیدی در مناطق محروم
- تأمین مالی استارتاپهای حوزه سلامت
- سرمایهگذاری در پروژههای دسترسی به آب آشامیدنی
- توسعه آموزش در کشورهای درحالتوسعه
در این مدل، اندازهگیری اثرات ایجادشده به اندازه بازده مالی اهمیت دارد.
سرمایهگذاری سبز (Green Investing) :
سرمایهگذاری سبز بر پروژههایی متمرکز است که مستقیماً به حفاظت از محیطزیست کمک میکنند.
نمونهها عبارتاند از:
- انرژیهای تجدیدپذیر
- ساختمانهای سبز
- حملونقل پاک
- بازیافت
- اقتصاد چرخشی
- فناوریهای کاهش انتشار کربن
سرمایهگذاری سبز را میتوان زیرمجموعهای از سرمایهگذاری پایدار دانست.
مهمترین استراتژیهای سرمایهگذاری پایدار :
امروزه مدیران دارایی از روشهای مختلفی برای اجرای سرمایهگذاری پایدار استفاده میکنند. هر استراتژی متناسب با اهداف سرمایهگذار، نوع دارایی و سیاستهای صندوق انتخاب میشود.
غربالگری منفی (Negative Screening) :
در این روش، برخی صنایع یا شرکتها از فهرست سرمایهگذاری حذف میشوند.
رایجترین موارد حذف عبارتاند از:
- زغالسنگ
- دخانیات
- قمار
- سلاحهای ممنوعه
- شرکتهای دارای سابقه فساد
- شرکتهای ناقض حقوق بشر
این روش قدیمیترین استراتژی سرمایهگذاری مسئولانه محسوب میشود.
غربالگری مثبت (Positive Screening) :
در مقابل، سرمایهگذار به دنبال شرکتهایی است که بهترین عملکرد ESG را دارند.
برای مثال، اگر دو شرکت در یک صنعت فعالیت کنند، شرکتی انتخاب میشود که:
- انتشار کربن کمتری داشته باشد.
- تنوع جنسیتی بیشتری در هیئتمدیره ایجاد کرده باشد.
- گزارشهای پایداری شفافتری منتشر کند.
- نظام حاکمیت شرکتی قویتری داشته باشد.
رویکرد Best-in-Class :
در این استراتژی، حذف کامل صنایع انجام نمیشود.
بلکه در هر صنعت، بهترین شرکت از نظر عملکرد ESG انتخاب میشود.
برای مثال، حتی در صنعت نفت نیز ممکن است برخی شرکتها نسبت به رقبا برنامههای پیشرفتهتری برای کاهش انتشار گازهای گلخانهای، مدیریت آب و سرمایهگذاری در انرژیهای تجدیدپذیر داشته باشند.
ادغام ESG در تحلیل مالی (ESG Integration) :
امروزه این روش رایجترین استراتژی در میان مدیران سرمایه جهان است.
در این رویکرد، تحلیلگران علاوه بر صورتهای مالی، شاخصهای زیر را نیز ارزیابی میکنند:
- ریسک اقلیمی
- ریسکهای زنجیره تأمین
- دعاوی حقوقی
- ریسکهای شهرت
- کیفیت مدیریت
- ساختار هیئتمدیره
- امنیت سایبری
- سرمایه انسانی
این اطلاعات به مدل ارزشگذاری شرکت اضافه میشود و تصمیم سرمایهگذاری بر مبنای مجموعهای از شاخصهای مالی و غیرمالی اتخاذ میشود.
سرمایهگذاری موضوعی (Thematic Investing) :
در این استراتژی، سرمایهگذار بر یک روند جهانی متمرکز میشود.
نمونههایی از موضوعات رایج عبارتاند از:
- اقتصاد کمکربن
- اقتصاد چرخشی
- هوش مصنوعی سبز
- انرژیهای تجدیدپذیر
- فناوریهای ذخیرهسازی انرژی
- حملونقل برقی
- مدیریت منابع آب
- کشاورزی هوشمند
ESG چگونه بر تصمیم سرمایهگذاران اثر میگذارد؟
در گذشته، بسیاری از سرمایهگذاران تصور میکردند عوامل ESG صرفاً موضوعاتی اخلاقی یا زیستمحیطی هستند، اما امروز این عوامل به یکی از مهمترین ابزارهای مدیریت ریسک تبدیل شدهاند.
برای مثال، شرکتی که وابستگی بالایی به سوختهای فسیلی دارد، ممکن است در آینده با موارد زیر مواجه شود:
- افزایش مالیات کربن
- محدودیتهای قانونی
- کاهش تقاضای بازار
- افزایش هزینه سرمایه
- دعاوی حقوقی مرتبط با محیطزیست
- کاهش ارزش داراییها
در مقابل، شرکتی که برنامه مشخصی برای مدیریت این ریسکها دارد، احتمالاً ثبات بیشتری در جریانهای نقدی و ارزش بازار خود خواهد داشت.
به همین دلیل، عوامل ESG امروز در مدلهای ارزشگذاری بسیاری از بانکهای سرمایهگذاری، صندوقهای بازنشستگی و مدیران دارایی جایگاه ثابتی پیدا کردهاند.
روند جهانی سرمایهگذاری پایدار :
بازار سرمایهگذاری پایدار طی یک دهه گذشته رشد چشمگیری را تجربه کرده است. افزایش نگرانیها درباره تغییرات اقلیمی، تشدید مقررات افشای اطلاعات، توسعه استانداردهای گزارشگری پایداری و تغییر ترجیحات سرمایهگذاران نهادی از مهمترین عوامل این رشد بودهاند.
بر اساس گزارشهای بینالمللی، اکنون بخش قابل توجهی از داراییهای تحت مدیریت در بازارهای توسعهیافته با در نظر گرفتن معیارهای ESG مدیریت میشوند. همچنین بازار ابزارهای مالی پایدار مانند اوراق قرضه سبز، اوراق اجتماعی و اوراق پیوندی با اهداف پایداری طی سالهای اخیر به یکی از سریعترین بخشهای در حال رشد بازار سرمایه تبدیل شده است.
رشد سرمایهگذاری پایدار تنها به کشورهای توسعهیافته محدود نیست؛ بسیاری از اقتصادهای نوظهور نیز در حال تدوین مقررات، استانداردها و مشوقهایی برای جذب سرمایه در پروژههای پایدار هستند. این روند نشان میدهد که ملاحظات پایداری بهتدریج از یک مزیت رقابتی به یکی از الزامات بازارهای مالی جهانی تبدیل شده است.
سرمایهگذاری پایدار و مسئولانه در ایران :
در مقایسه با بسیاری از اقتصادهای توسعهیافته، بازار سرمایه ایران هنوز در مراحل ابتدایی حرکت به سمت سرمایهگذاری پایدار قرار دارد. اگرچه طی سالهای اخیر مفاهیمی مانند ESG، گزارشگری پایداری، حاکمیت شرکتی و تأمین مالی سبز بیش از گذشته در ادبیات تخصصی کشور مطرح شدهاند، اما هنوز چارچوبی یکپارچه و الزامآور برای ادغام این معیارها در فرآیند سرمایهگذاری وجود ندارد.
با این حال، برخی تحولات نشان میدهد که زمینه برای توسعه این حوزه در حال شکلگیری است. افزایش توجه شرکتهای بورسی به مسئولیت اجتماعی، انتشار دستورالعملهای مرتبط با حاکمیت شرکتی، توسعه ابزارهای مالی اسلامی و گسترش مباحث مرتبط با اقتصاد سبز، میتواند مسیر حرکت به سمت سرمایهگذاری پایدار را هموار کند.
وضعیت ESG در بازار سرمایه ایران :
در حال حاضر، ارزیابی شرکتها در بورس ایران همچنان عمدتاً بر پایه شاخصهای مالی انجام میشود و اطلاعات مربوط به عملکرد زیستمحیطی، اجتماعی و حاکمیتی بهصورت محدود، غیرهمگن یا داوطلبانه منتشر میشود.
برخی چالشهای موجود عبارتاند از:
- نبود استاندارد ملی جامع برای گزارشگری ESG
- محدود بودن دادههای قابل اتکا برای تحلیلگران
- پایین بودن آشنایی بخشی از سرمایهگذاران با مفاهیم سرمایهگذاری پایدار
- نبود رتبهبندی مستقل ESG برای شرکتهای بورسی
- محدود بودن ابزارهای مالی سبز در بازار سرمایه
در مقابل، برخی شرکتهای بزرگ، بهویژه در صنایع صادراتمحور، به دلیل همکاری با بازارهای بینالمللی، به تدریج گزارشهای پایداری، برنامههای کاهش مصرف انرژی، مدیریت پسماند و سیاستهای مسئولیت اجتماعی را توسعه دادهاند.
فرصتهای توسعه سرمایهگذاری پایدار در ایران :
ایران از منظر منابع طبیعی، ظرفیت انرژیهای تجدیدپذیر، نیروی انسانی متخصص و نیاز به نوسازی زیرساختها، فرصتهای متعددی برای جذب سرمایه در پروژههای پایدار دارد.
برخی از مهمترین حوزههای دارای ظرفیت عبارتاند از:
- توسعه نیروگاههای خورشیدی و بادی
- بهینهسازی مصرف انرژی در صنایع
- نوسازی شبکه آب و فاضلاب
- ساختمانهای کممصرف
- حملونقل پاک
- مدیریت پسماند و بازیافت
- پروژههای اقتصاد چرخشی
- کشاورزی هوشمند
- فناوریهای کاهش آلایندهها
در صورت ایجاد چارچوبهای مقرراتی مناسب، این حوزهها میتوانند بخشی از منابع مالی داخلی و خارجی را به خود جذب کنند.
مهمترین چالشهای پیشروی سرمایهگذاری پایدار در ایران :
توسعه این رویکرد در ایران با موانع متعددی روبهرو است که بخشی از آنها به ساختار اقتصادی و بخشی دیگر به زیرساختهای نهادی مربوط میشود.
مهمترین چالشها عبارتاند از:
| چالش | پیامد |
|---|---|
| نبود استاندارد گزارشگری پایداری | دشواری مقایسه عملکرد شرکتها |
| محدود بودن افشای اطلاعات ESG | افزایش عدم تقارن اطلاعات |
| ضعف رتبهبندیهای تخصصی | کاهش شفافیت برای سرمایهگذاران |
| نبود مشوقهای مالی | کاهش انگیزه شرکتها برای سرمایهگذاری سبز |
| محدود بودن ابزارهای مالی پایدار | کاهش تنوع گزینههای سرمایهگذاری |
| آشنایی محدود برخی فعالان بازار | کند شدن پذیرش مفاهیم جدید |
نقش نهادهای مالی در توسعه سرمایهگذاری پایدار :
گسترش سرمایهگذاری پایدار تنها بر عهده شرکتها نیست. بانکها، صندوقهای سرمایهگذاری، شرکتهای بیمه، بورسها، مؤسسات رتبهبندی و نهادهای ناظر نیز نقش تعیینکنندهای در این تحول دارند.
بانکها :
میتوانند با طراحی محصولات مالی پایدار، اعطای تسهیلات به پروژههای کمکربن و ارزیابی ریسکهای اقلیمی در فرآیند اعتبارسنجی، جریان سرمایه را به سمت فعالیتهای پایدار هدایت کنند.
صندوقهای سرمایهگذاری :
مدیران صندوقها میتوانند معیارهای ESG را در انتخاب پرتفوی، مدیریت ریسک و تعامل با شرکتهای سرمایهپذیر لحاظ کنند. همچنین ایجاد صندوقهای تخصصی مبتنی بر پایداری میتواند گزینههای متنوعتری را در اختیار سرمایهگذاران قرار دهد.
بورسها :
بورسها با الزام شرکتها به افشای اطلاعات غیرمالی، تدوین دستورالعملهای گزارشگری پایداری و ایجاد شاخصهای ESG میتوانند نقش مهمی در افزایش شفافیت بازار ایفا کنند.
مؤسسات رتبهبندی :
رتبهبندی مستقل عملکرد ESG شرکتها، یکی از ابزارهای کلیدی برای کاهش عدم تقارن اطلاعات و بهبود تصمیمگیری سرمایهگذاران است. این رتبهبندیها امکان مقایسه شرکتها را از منظر ریسکها و فرصتهای پایداری فراهم میکنند.
آینده سرمایهگذاری پایدار در جهان :
روندهای جهانی نشان میدهد که سرمایهگذاری پایدار از یک جریان نوظهور به بخشی جداییناپذیر از نظام مالی بینالمللی تبدیل شده است. انتظار میرود در سالهای آینده، چند روند اصلی این بازار را شکل دهند:
یکپارچه شدن گزارشگری مالی و پایداری :
با توسعه استانداردهای گزارشگری پایداری توسط IFRS Foundation (ISSB)، اطلاعات مالی و غیرمالی بیش از گذشته در کنار یکدیگر تحلیل خواهند شد و سرمایهگذاران تصویر کاملتری از عملکرد شرکتها به دست میآورند.
افزایش اهمیت ریسکهای اقلیمی :
ریسکهای ناشی از تغییرات اقلیمی، از جمله رویدادهای شدید آبوهوایی، سیاستهای کاهش انتشار کربن و تغییرات فناوری، به یکی از عوامل اصلی در ارزشگذاری داراییها تبدیل خواهند شد.
رشد ابزارهای مالی پایدار :
انتظار میرود بازار اوراق قرضه سبز، اوراق اجتماعی، اوراق پیوندی با اهداف پایداری و صندوقهای سرمایهگذاری پایدار همچنان توسعه یابد و سهم بیشتری از بازارهای سرمایه را به خود اختصاص دهد.
افزایش تقاضای سرمایهگذاران نهادی :
صندوقهای بازنشستگی، شرکتهای بیمه، صندوقهای ثروت ملی و مدیران دارایی به دلیل تعهدات بلندمدت خود، بیش از گذشته به دنبال سرمایهگذاری در شرکتهایی خواهند بود که توانایی مدیریت ریسکهای ESG را دارند.
پیشرفت فناوری و تحلیل دادهها :
استفاده از هوش مصنوعی، کلانداده و تحلیلهای پیشرفته، ارزیابی عملکرد ESG شرکتها را دقیقتر و سریعتر خواهد کرد. این تحول به کاهش هزینههای تحلیل و افزایش شفافیت بازار کمک میکند.
جمعبندی :
سرمایهگذاری پایدار و سرمایهگذاری مسئولانه دو مفهوم نزدیک اما متمایز هستند که هر دو با هدف ارتقای کیفیت تصمیمگیری سرمایهگذاری و مدیریت ریسکهای بلندمدت توسعه یافتهاند. سرمایهگذاری مسئولانه بر نحوه تصمیمگیری و ادغام عوامل ESG در فرآیند سرمایهگذاری تأکید دارد، در حالی که سرمایهگذاری پایدار علاوه بر این موضوع، دستیابی به پیامدهای اقتصادی، اجتماعی و زیستمحیطی مثبت را نیز دنبال میکند.
تحولات سالهای اخیر نشان میدهد که معیارهای ESG دیگر صرفاً ابزارهایی برای ارزیابی عملکرد غیرمالی شرکتها نیستند، بلکه به یکی از عوامل مؤثر در تحلیل ریسک، ارزشگذاری داراییها و تخصیص سرمایه تبدیل شدهاند. رشد استانداردهای گزارشگری، افزایش الزامات افشای اطلاعات و توسعه ابزارهای مالی پایدار نیز این روند را تقویت کرده است.
در ایران، اگرچه زیرساختهای لازم برای سرمایهگذاری پایدار هنوز به بلوغ کامل نرسیدهاند، اما توسعه حاکمیت شرکتی، حرکت به سمت گزارشگری پایداری، ارتقای شفافیت اطلاعات و ایجاد ابزارهای مالی سبز میتواند زمینه را برای همسویی بیشتر بازار سرمایه با روندهای جهانی فراهم کند. برای سرمایهگذاران، شرکتها و سیاستگذاران، شناخت این مفاهیم نهتنها از منظر مسئولیتپذیری، بلکه بهعنوان ابزاری برای افزایش تابآوری اقتصادی و خلق ارزش بلندمدت اهمیت فزایندهای دارد.
پرسشهای متداول (FAQ) :
آیا سرمایهگذاری پایدار همان سرمایهگذاری ESG است؟
خیر. سرمایهگذاری مبتنی بر ESG بر ادغام معیارهای زیستمحیطی، اجتماعی و حاکمیت شرکتی در تحلیل سرمایهگذاری تمرکز دارد، در حالی که سرمایهگذاری پایدار علاوه بر این معیارها، دستیابی به نتایج مثبت و پایدار برای اقتصاد، جامعه و محیطزیست را نیز هدف قرار میدهد.
سرمایهگذاری مسئولانه چه تفاوتی با سرمایهگذاری اخلاقی دارد؟
این مورد معمولاً بر مدیریت ریسک، مالکیت فعال و ادغام عوامل ESG در تصمیمات سرمایهگذاری تأکید دارد، اما سرمایهگذاری اخلاقی بیشتر بر ارزشها و باورهای سرمایهگذار استوار است و ممکن است برخی صنایع را صرفاً بر اساس ملاحظات اخلاقی حذف کند.
آیا سرمایهگذاری پایدار بازده مالی کمتری دارد؟
پژوهشهای بینالمللی نشان میدهد که ادغام عوامل ESG لزوماً به کاهش بازده منجر نمیشود. در بسیاری از موارد، مدیریت بهتر ریسکهای غیرمالی میتواند به بهبود عملکرد بلندمدت و افزایش تابآوری سرمایهگذاری کمک کند.
چه افرادی میتوانند از سرمایهگذاری پایدار استفاده کنند؟
این رویکرد تنها برای صندوقهای بزرگ یا سرمایهگذاران نهادی نیست. سرمایهگذاران خرد، شرکتهای سرمایهگذاری، بانکها، شرکتهای بیمه و صندوقهای بازنشستگی نیز میتوانند معیارهای پایداری را در تصمیمات خود لحاظ کنند.
آینده سرمایهگذاری پایدار چگونه ارزیابی میشود؟
با توجه به گسترش مقررات افشای اطلاعات، توسعه استانداردهای گزارشگری پایداری، رشد ابزارهای مالی سبز و افزایش توجه به ریسکهای اقلیمی، انتظار میرود سرمایهگذاری پایدار در سالهای آینده سهم بیشتری از بازارهای مالی جهان را به خود اختصاص دهد.
منابع :
- World Bank. Sustainable Finance.
- https://www.worldbank.org/en/topic/financialsector OECD. Sustainable Finance.
- https://www.oecd.org/finance/sustainable-finance/ International Monetary Fund (IMF). Climate Change and Financial Stability.
- https://www.imf.org/en/Topics/climate-change United Nations Environment Programme Finance Initiative (UNEP FI).
- https://www.unepfi.org/ United Nations Development Programme (UNDP). Sustainable Development Goals.
- https://www.undp.org/sustainable-development-goals Principles for Responsible Investment (PRI). What are the Principles for Responsible Investment?
- https://www.unpri.org/ IFRS Foundation. International Sustainability Standards Board (ISSB).
- https://www.ifrs.org/issb/ Global Reporting Initiative (GRI). GRI Standards.
- https://www.globalreporting.org/standards/ International Finance Corporation (IFC). Corporate Governance.
- https://www.ifc.org/corporategovernance World Economic Forum (WEF). Sustainability.
- https://www.weforum.org/topics/sustainability/ International Energy Agency (IEA). Energy and Climate.
- https://www.iea.org/topics/climate-change International Renewable Energy Agency (IRENA). Publications.
- https://www.irena.org/Publications Intergovernmental Panel on Climate Change (IPCC). Reports.
- https://www.ipcc.ch/reports/ European Commission. Sustainable Finance.
- https://finance.ec.europa.eu/sustainable-finance_en European Financial Reporting Advisory Group (EFRAG). Sustainability Reporting.
- https://www.efrag.org/ Sustainability Accounting Standards Board (SASB). SASB Standards.
- https://sasb.ifrs.org/ Task Force on Climate-related Financial Disclosures (TCFD). Recommendations.
- https://www.fsb-tcfd.org/ CDP. Global Environmental Disclosure System.
- https://www.cdp.net/ Climate Bonds Initiative.
- https://www.climatebonds.net/ International Capital Market Association (ICMA). Green, Social, Sustainability and Sustainability-Linked Bonds.
- https://www.icmagroup.org/sustainable-finance/
همچنین بخوانید : گزارش پایداری (Sustainability Report) چگونه تهیه میشود؟ راهنمای جامع مراحل، استانداردها و بهترین شیوههای گزارشدهی!

 و سرمایهگذاری مسئولانه (Responsible Investing) چیست؟ با تفاوتها، اصول، استراتژیها، ارتباط ...)